Haushaltsbuch & Ausgaben

Screenshots
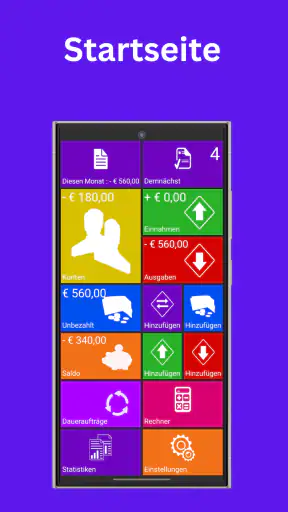
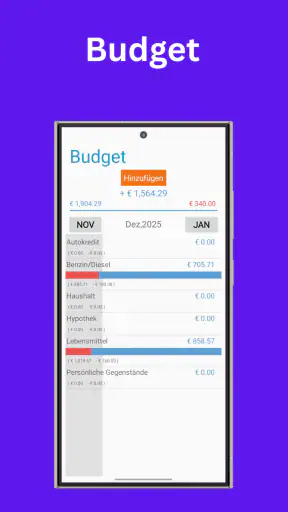
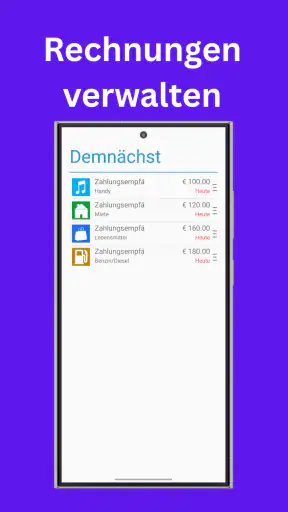
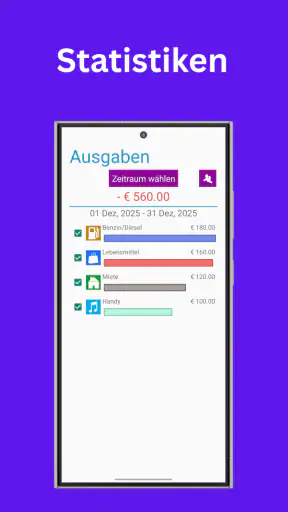
Details
- Bewertung
- 4,1
- Version
- Variiert je nach Gerät
- Entwickler
- SIRI
Ein Haushaltsbuch klingt zunächst nach einer kleinen Aufgabe: Einnahmen eintragen, Ausgaben notieren und am Monatsende kurz nachsehen. In der Praxis scheitert genau das oft an zu komplizierten Abläufen. Haushaltsbuch & Ausgaben von SIRI verfolgt einen angenehm direkten Ansatz für Menschen, die ihre privaten Finanzen selbst im Blick behalten möchten, ohne dafür ein umfangreiches Finanzsystem einzurichten. Ich sehe die App vor allem als digitales Haushaltsbuch für den Alltag, nicht als Ersatz für Online-Banking, Steuerberatung oder eine umfassende Vermögensverwaltung.
Die Anwendung gehört in den Bereich Finanzen und kostet 2,49 €. Das ist eine wichtige Einordnung: Wer nur gelegentlich eine einzelne Ausgabe prüfen möchte, wird vielleicht lieber bei einer kostenlosen Notiz- oder Tabellenlösung bleiben. Wer dagegen regelmäßig wissen will, wohin das Geld im Haushalt fließt, erhält ein Werkzeug mit einem klaren Zweck. Die Altersfreigabe liegt bei USK ab 0 Jahren, und die App ist seit dem 03.07.2013 erhältlich. Ihre lange Verfügbarkeit passt zu ihrem eher sachlichen Charakter: Hier geht es weniger um auffällige Inszenierung als um eine wiederholbare Routine.
Der erste Stolperstein ist meist nicht die Buchung, sondern die eigene Ordnung
Beim ersten Öffnen würde ich nicht sofort versuchen, sämtliche vergangenen Monate nachzubauen. Genau dort entsteht bei Haushaltsbuch-Apps schnell Frust. Wer ein ganzes Jahr rückwirkend rekonstruieren möchte, muss sich an viele kleine Zahlungen erinnern, und unklare Buchungen führen später zu einem scheinbar falschen Kontostand. Mein sinnvollerer Einstieg wäre ein sauberer Schnitt: einen neuen Zeitraum wählen, die wiederkehrenden Einnahmen erfassen und ab diesem Tag konsequent weiterarbeiten.
Vor der ersten Eingabe sollte man sich außerdem überlegen, welche Kategorien im eigenen Haushalt wirklich gebraucht werden. Eine zu grobe Einteilung macht die Auswertung nutzlos, eine zu feine Einteilung macht jede Buchung lästig. Für viele genügt eine überschaubare Struktur mit Wohnen, Lebensmittel, Mobilität, Freizeit, Verträge und Sonstiges. Der entscheidende Punkt ist nicht, ob jede Ausgabe perfekt klassifiziert wird, sondern ob man nach einigen Wochen ein verständliches Muster erkennt.
Ich würde auch vorher festlegen, wie mit gemeinsamem Geld umgegangen wird. Bei einem Paar kann eine gemeinsame Haushaltskasse anders geführt werden als persönliche Ausgaben. Wer beides vermischt, sieht später zwar viele Einträge, aber keine klare Antwort auf die Frage, welche Kosten tatsächlich den gemeinsamen Haushalt belasten. Diese Entscheidung gehört nicht zur Technik der App, beeinflusst aber jede spätere Auswertung.
Einrichtung mit einem realistischen Start statt mit perfekter Vergangenheit
Für einen brauchbaren Anfang reichen drei Dinge: regelmäßige Einnahmen, feste monatliche Verpflichtungen und ein realistisches Budget für variable Ausgaben. Ich würde zuerst die Beträge eintragen, die zuverlässig wiederkehren, etwa Miete, Versicherungen oder ein monatliches Einkommen. Danach kommen die flexiblen Bereiche. So entsteht ein Rahmen, in dem einzelne Einkäufe sinnvoll eingeordnet werden können.
Wer sofort mit einem sehr detaillierten Budget startet, überschätzt leicht die Genauigkeit der eigenen Planung. Ein Budget ist keine Zusage, dass jeder Monat gleich läuft. Es ist eher eine Warnlinie. Gerade bei Lebensmitteln, Freizeit oder spontanen Anschaffungen sollte man etwas Spielraum lassen. Sonst wirkt die App schon nach wenigen Tagen wie ein Mahnsystem, obwohl sie eigentlich helfen soll, Entscheidungen sichtbar zu machen.
Ein weiterer praktischer Check betrifft die Schreibweise. Kategorien sollten kurz und eindeutig sein. Unterschiedliche Bezeichnungen für denselben Zweck, etwa „Supermarkt“, „Einkauf“ und „Lebensmittel“, verteilen die Ausgaben unnötig. Ich würde lieber eine Bezeichnung wählen und sie konsequent verwenden. Das klingt banal, spart aber später Zeit, wenn man die Entwicklung eines Bereichs nachvollziehen möchte.
Die App stammt von SIRI und hat im Durchschnitt 4,1 Sterne aus rund 2.100 Bewertungen. Außerdem wurde sie über 10.000-mal installiert. Diese Zahlen machen sie nicht automatisch zur besten Lösung für jeden Haushalt, zeigen aber, dass sie nicht nur als kurzfristiger Versuch gedacht ist. Der vergleichsweise kleine Funktionsrahmen kann gerade für Einsteiger angenehmer sein als eine überladene Finanz-App mit Konten, Wertpapieren, Kreditkarten und automatischen Verbindungen.
So würde ich eine typische Woche abbilden
Stell dir einen normalen Dienstag vor: Nach der Arbeit kaufst du Lebensmittel, bezahlst einen Kaffee und nimmst auf dem Heimweg noch ein Ticket. Ich würde nicht warten, bis am Monatsende nur noch eine ungeordnete Liste übrig ist. Die Buchungen sollten möglichst zeitnah erfolgen, solange Betrag und Zweck noch klar sind. Bei kleinen Ausgaben ist die Regelmäßigkeit wichtiger als die einzelne Summe.
Am Wochenende lohnt sich dann ein kurzer Blick auf die Kategorien. Nicht jede Abweichung verlangt eine Korrektur. Wenn ein Bereich einmal höher liegt, ist das zunächst nur eine Information. Interessant wird es, wenn sich derselbe Trend wiederholt. Dann kann man das Budget anpassen oder bewusst eine andere Entscheidung treffen. Genau darin liegt für mich der Nutzen eines digitalen Haushaltsbuchs: Es verwandelt diffuse Vermutungen in konkrete Gesprächsgrundlagen.
Für Familien kann die Anwendung besonders dann hilfreich sein, wenn alle Beteiligten nach derselben Regel buchen. Es sollte vorher geklärt werden, ob eine Ausgabe nach dem Zahlenden, nach dem Zweck oder nach der gemeinsamen Kasse eingeordnet wird. Ohne diese Vereinbarung kann eine technisch korrekte Liste trotzdem zu Missverständnissen führen. Die App kann Ordnung schaffen, aber sie ersetzt keine gemeinsame Haushaltsregel.
Wenn eine Buchung nicht stimmt: erst den Ablauf prüfen, dann den Fehler suchen
Ein häufiger Ärger bei Finanz-Apps ist ein unerwarteter Saldo. Bevor man die Anwendung dafür verantwortlich macht, würde ich die letzten Einträge in umgekehrter Reihenfolge prüfen. Oft fehlt eine Barzahlung, eine Rückerstattung wurde als Einnahme statt als Korrektur erfasst oder eine Ausgabe ist doppelt eingetragen worden. Besonders kleine Beträge fallen nicht sofort auf, können sich aber am Ende des Monats deutlich bemerkbar machen.
Bei einer Rückzahlung ist es sinnvoll, dieselbe Logik wie bei der ursprünglichen Ausgabe beizubehalten. Wer einen Einkauf unter Lebensmittel erfasst und die Rückerstattung später unter Sonstiges einträgt, verwischt die Entwicklung der Kategorie. Für die reine Kontosumme mag das Ergebnis stimmen, für die Auswertung nicht. Ich würde deshalb bei Korrekturen immer fragen: Soll nur der Kontostand stimmen, oder soll auch die Kategoriegeschichte sauber bleiben?
Auch ein Budget kann scheinbar falsch reagieren, obwohl die Eingabe technisch richtig war. Das passiert etwa, wenn eine größere jährliche Rechnung vollständig in einem Monat auftaucht. Für die tatsächliche Zahlung ist das korrekt. Für die persönliche Monatsplanung kann es trotzdem sinnvoller sein, den Betrag gedanklich über mehrere Monate zurückzulegen. Die App zeigt die Buchung, aber die passende Interpretation hängt von der eigenen Budgetmethode ab.
Wenn Einträge verschwunden wirken, würde ich zuerst den gewählten Zeitraum, die Kategorie und die Sortierung kontrollieren. Danach sollte man prüfen, ob man gerade eine andere Ansicht oder ein anderes Budget betrachtet. Bei einem Haushaltsbuch ist der Kontext entscheidend: Eine Buchung kann vorhanden sein, aber nicht dort erscheinen, wo man sie erwartet. Erst wenn diese einfachen Prüfungen nichts erklären, lohnt sich ein erneuter Start der App oder eine vorsichtige Neueingabe.
Ein robuster Monatsabschluss
Mein bevorzugter Monatsabschluss wäre kein langes Finanzritual. Ich würde die Einnahmen mit dem tatsächlichen Zahlungseingang vergleichen, die größten Abweichungen bei den Ausgaben markieren und anschließend nur die Kategorien prüfen, die im Alltag relevant sind. Wer jede einzelne Abweichung kommentiert, verliert schnell die Motivation. Drei Fragen reichen meistens: Was war höher als geplant? Was kommt regelmäßig wieder? Welche Ausgabe möchte ich im nächsten Zeitraum bewusst anders behandeln?
Ein nützlicher Sonderfall sind unregelmäßige Kosten. Reparaturen, Geschenke oder jährliche Beiträge passen schlecht in ein starres Monatsbudget. Ich würde sie nicht einfach als „Sonstiges“ verschwinden lassen, sondern eine eigene, verständliche Kategorie verwenden. So erkennt man später, ob es wirklich einzelne Ausnahmen waren oder ob sich daraus ein wiederkehrender Bedarf entwickelt.
Wer die App nur als Liste nutzt, verschenkt einen Teil ihres Werts. Der eigentliche Vorteil entsteht durch den Vergleich zwischen Plan und Wirklichkeit. Gleichzeitig sollte man sich nicht von jeder kleinen Differenz beunruhigen lassen. Ein Haushaltsbuch ist dann hilfreich, wenn es Entscheidungen unterstützt, nicht wenn es jede spontane Ausgabe moralisch bewertet.
Wo die einfache Lösung an Grenzen kommt
Der Preis von 2,49 € ist überschaubar, aber er verändert die Erwartung. Ich würde vor dem Kauf überlegen, ob ich tatsächlich eine eigenständige Haushaltsbuch-App verwenden möchte. Wer eine automatische Verbindung zu Bankkonten, eine gemeinsame Echtzeitverwaltung mit mehreren Personen oder eine umfassende Analyse von Vermögen und Verträgen sucht, ist mit einer spezialisierten Banking- oder Finanzplattform wahrscheinlich besser bedient. Für solche Aufgaben ist ein manuelles Haushaltsbuch grundsätzlich der langsamere Weg.
Auch für Nutzer, die kaum Bargeld oder Einzelkäufe erfassen und fast alles bereits über eine andere Finanz-App verwalten, kann der zusätzliche Aufwand unnötig sein. Dann entsteht möglicherweise eine zweite Datenquelle, die regelmäßig abgeglichen werden muss. Das ist genau der Punkt, an dem eine einfache App nicht mehr vereinfacht, sondern doppelte Pflege verursacht.
Umgekehrt ist die manuelle Eingabe für Menschen interessant, die bewusst entscheiden möchten, welche Informationen sie in einer Finanzanwendung speichern. Sie behalten jeden Buchungsschritt selbst in der Hand und können sich auf den privaten Haushalt konzentrieren. Der Preis dafür ist Disziplin. Wenn die Einträge wochenlang ausbleiben, wird die spätere Rekonstruktion mühsam und die Auswertung verliert an Aussagekraft.
Die Altersfreigabe ab 0 Jahren sagt wenig über die persönliche Eignung aus. Ein Kind kann die Anwendung technisch vielleicht bedienen, aber ein sinnvoller Umgang mit Budgets setzt natürlich ein Verständnis für Geld und Verantwortung voraus. Für Erwachsene, Familien und Jugendliche, die unter Anleitung den Umgang mit Einnahmen und Ausgaben lernen, kann ein schlichtes Haushaltsbuch dagegen übersichtlicher sein als eine komplexe Finanzverwaltung.
Was ich vor dem täglichen Einsatz festlegen würde
- Ein einheitlicher Buchungszeitpunkt: Entweder direkt nach dem Einkauf oder zu einer festen Tageszeit, damit kleine Ausgaben nicht verloren gehen.
- Eine klare Regel für gemeinsame Kosten: Vor allem in Wohngemeinschaften und Partnerschaften sollte feststehen, welche Zahlungen in das Haushaltsbudget gehören.
- Wenige, aber aussagekräftige Kategorien: Eine Kategorie ist nur dann sinnvoll, wenn sie später eine Entscheidung erleichtert.
- Ein eigener Umgang mit Rückerstattungen: Rückzahlungen sollten nachvollziehbar mit dem ursprünglichen Zweck verbunden bleiben.
Diese Regeln sind keine versteckten Funktionen, sondern Arbeitsweisen, die aus der manuellen Nutzung entstehen. Gerade deshalb sind sie wichtig. Eine App kann Eingaben speichern, aber sie kann nicht entscheiden, ob ein gemeinsames Abendessen privat oder gemeinschaftlich verbucht werden soll. Wer diese Fragen vorher klärt, erlebt deutlich weniger Reibung.
Mein Urteil nach dem praktischen Einsatz
Haushaltsbuch & Ausgaben ist für mich eine bodenständige Lösung für alle, die ihre Finanzen selbst und ohne unnötige Komplexität ordnen möchten. Die Stärke liegt in der Konzentration auf Einnahmen, Ausgaben, Budgets und Rechnungen. Das macht den Einstieg verständlich und eignet sich besonders für Menschen, die bisher mit Zetteln, Notizen oder einer unübersichtlichen Tabelle gearbeitet haben.
Ich würde die App jemandem empfehlen, der bereit ist, Buchungen regelmäßig selbst einzutragen und aus den Ergebnissen tatsächlich Konsequenzen zu ziehen. Sie passt gut zu einem privaten Monatsbudget, zu einer kleinen Haushaltskasse oder zu einem bewussten Neustart nach einer Phase, in der die Ausgaben aus dem Blick geraten sind. Der Kaufpreis bleibt niedrig genug, dass man den Wechsel von einer improvisierten Lösung ernsthaft erwägen kann.
Meine Empfehlung fällt aber nicht uneingeschränkt aus. Wer automatische Kontosynchronisierung, umfangreiche Vermögensübersichten oder eine stark vernetzte Familienverwaltung erwartet, sollte eine andere Kategorie von Finanz-App wählen. Auch wer die Eingabe im Alltag grundsätzlich vermeiden möchte, wird mit einem manuellen Haushaltsbuch vermutlich nicht glücklich. Die größte Schwäche ist nicht ein einzelner komplizierter Schritt, sondern die Abhängigkeit von konsequenter Pflege.
Für mich entscheidet daher die eigene Gewohnheit über den Erfolg. Wenn ich die App als kurze tägliche Kontrolle nutze, bleiben Budgets verständlich und Fehler lassen sich schnell korrigieren. Wenn ich sie nur alle paar Wochen öffne, wird aus einer hilfreichen Übersicht eine nachträgliche Sucharbeit. Wer diesen Unterschied ehrlich einschätzt, kann gut beurteilen, ob das Angebot von SIRI zum eigenen Alltag passt.
Unterm Strich sehe ich hier kein Finanzzentrum für alle Lebenslagen, sondern ein fokussiertes digitales Haushaltsbuch. Genau das ist seine Stärke und zugleich seine Grenze. Für eine überschaubare, manuell gepflegte Finanzroutine ist es eine vernünftige Wahl; für automatisierte Bankverwaltung oder komplexe Finanzplanung würde ich mich nach einer spezialisierten Alternative umsehen.


